- Foire aux questions -
Nous voulons que
tout soit clair
entre vous et nous.
Les notions importantes et le vocabulaire du standard passif, expliqués simplement.
Qu’est-ce qu’une maison passive chez Passiv’Home ?
La maison passive, ou « maison sans chauffage », est un concept global de construction très basse consommation. Elle est conçue, implantée et orientée pour capter le maximum de chaleur du soleil tout en se protégeant des surchauffes estivales.
Murs, planchers et toitures sont isolés pour limiter les déperditions conductives ; les ponts thermiques sont supprimés. Objectif : moins de 15 kWh/m².an de besoin de chauffage, validé par un calcul thermique avec le logiciel PHPP. Une ventilation double flux certifiée à récupération de chaleur garantit la qualité de l’air et le confort.

Qu’est-ce qu’une architecture bioclimatique ?
L’architecture bioclimatique tire parti de l’implantation (topographie, exposition) de votre habitation. Les apports solaires couvrent une grande partie de vos besoins : une énergie gratuite.
Elle organise les pièces de vie au sud et les pièces utilitaires (garage, buanderie) au nord. Épaisseurs d’isolant et dimensionnement des ouvertures sont calculés en fonction de cette orientation.

RT 2012, RE 2020, passif, positif : quelles différences ?
La réglementation thermique fixe un seuil calculé ; le standard passif fixe un résultat mesuré. Ce qui les sépare est comparable à ce qui sépare le virtuel du réel.
Un bâtiment passif consomme moins de 15 kWh/m².an de chauffage et son étanchéité à l’air est testée sous 50 Pa. Un bâtiment positif ajoute une production d’énergie supérieure à sa consommation.

Avec une maison passive, je peux ouvrir les fenêtres ?
Oui, bien sûr. Le renouvellement de l’air intérieur est assuré en continu par la ventilation double flux labellisée, mais rien ne vous empêche d’ouvrir.

Triple vitrage, menuiseries et huisseries
Nous avons sélectionné une gamme de menuiseries triple vitrage adaptée aux performances passives : jusqu’à 120 mm d’épaisseur, bois à l’intérieur et coque aluminium sans entretien à l’extérieur.
Un réseau de joints assure l’étanchéité et le confort thermique.

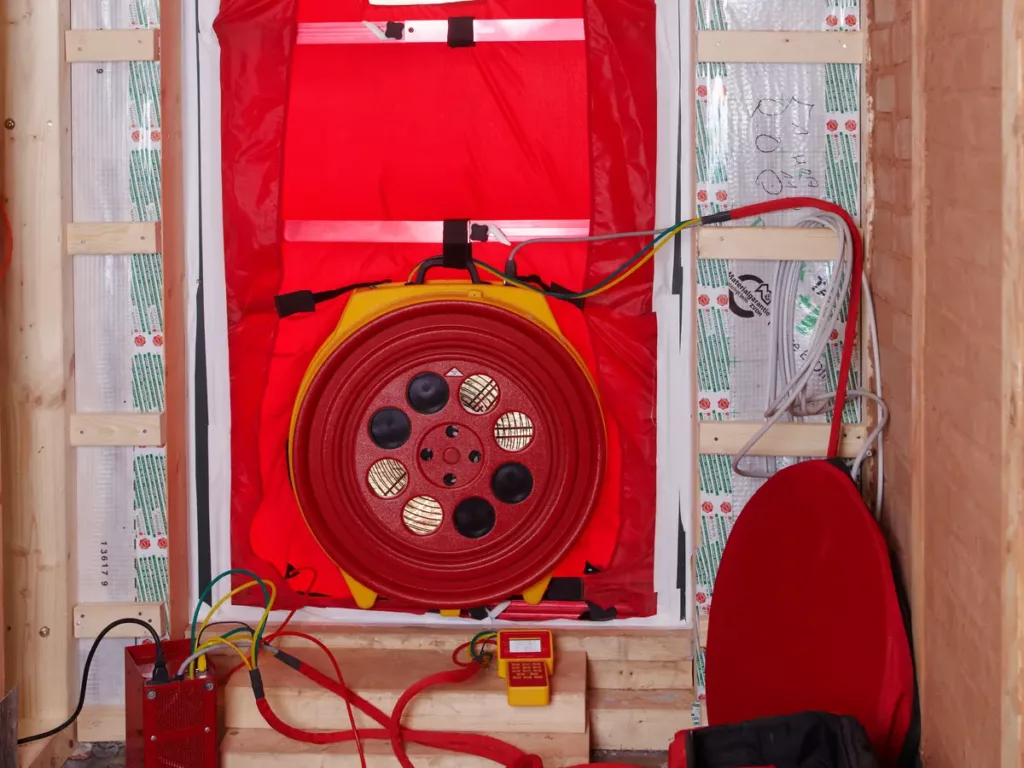
Infiltrométrie : le test d’étanchéité à l’air
Pendant le montage, nous mesurons la quantité d’air qui entre de façon « parasite » dans le bâtiment. Caméra thermique, anémomètre et fumée localisent chaque fuite avec certitude.
Le standard passif exige un test sous 50 Pa avec un résultat inférieur à 0,6 vol/h. Un rapport conforme à la norme NF EN 13829 vous est remis.
Brise-soleil orientables (BSO)
Les BSO sont des stores extérieurs à lames qui protègent du soleil d’été et occultent les parties vitrées. Ils se manœuvrent à la main ou automatiquement, pilotés par un capteur d’ensoleillement.

Qu’est-ce que le déphasage d’un isolant ?
Le déphasage est le temps nécessaire à la chaleur pour traverser un isolant : plus il est long, plus la maison reste fraîche l’été.
Nous privilégions la laine de bois, en panneaux ou en vrac : c’est l’isolant au meilleur coefficient de déphasage.

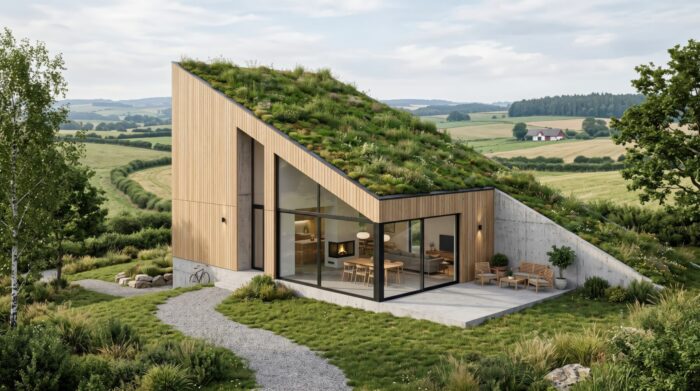
Toiture végétalisée
Sur le caisson de toiture OSB : pare-vapeur, isolant haute densité de 120 mm, puis membrane d’étanchéité intégrant les évacuations pluviales et les dispositifs de végétalisation.
Domotique avec Somfy TaHoma
Volets, stores, lumière, chauffage, portail : connectez-les et pilotez-les de chez vous ou à distance. Passiv’Home et Somfy ont pensé la maison passive connectée de façon simple, accessible et évolutive.
CCMI ou contrat de maîtrise d’œuvre : lequel choisir ?
Le contrat de construction de maison individuelle (CCMI)
Avant les années 1990, la construction de maisons individuelles était encadrée de manière moins protectrice. Les particuliers pouvaient notamment être confrontés à des dépassements de prix, abandons de chantier ou faillites d’entreprises, avec des moyens de recours plus limités.
Le cadre actuel du CCMI est principalement issu de la loi n° 90-1129 du 19 décembre 1990, entrée en vigueur le 1er décembre 1991. Elle a fortement réglementé la construction de maisons individuelles et introduit notamment un mécanisme essentiel : la garantie de livraison à prix et délais convenus. Ces dispositions sont aujourd’hui intégrées au Code de la construction et de l’habitation, notamment aux articles L.231-1 à L.231-13 pour le CCMI avec fourniture de plan.
On distingue principalement deux situations : le CCMI avec fourniture de plan, lorsque le titulaire du contrat fournit ou fait fournir le plan de la maison, et le CCMI sans fourniture de plan, lorsque le maître d’ouvrage apporte lui-même le plan et confie les principaux travaux à une entreprise.
Au fil du temps, ce dispositif s’est imposé comme l’un des contrats les plus encadrés du secteur de la maison individuelle. Il impose notamment des mentions obligatoires, un prix défini, des conditions suspensives, un calendrier de paiement et différentes garanties.
Les principaux avantages du CCMI
Pour le client :
La sécurité du prix constitue probablement son avantage le plus connu. En principe, le prix prévu au CCMI est forfaitaire et définitif. Le titulaire du contrat ne peut donc pas simplement augmenter le prix parce que le chantier lui coûte plus cher. Une révision reste toutefois possible lorsqu’elle est prévue contractuellement et respecte les règles légales, ou lorsque le client demande des modifications.
La garantie de livraison à prix et délais convenus est surtout la grande force du système. Le titulaire du contrat doit disposer d’un garant. En cas de défaillance du titulaire du contrat, ce mécanisme permet notamment de couvrir les dépassements nécessaires à l’achèvement de la construction. Le garant peut également faire intervenir une autre entreprise pour terminer le chantier.
Le CCMI apporte également une visibilité sur les délais : le contrat doit prévoir un délai d’exécution et des pénalités en cas de retard.
Autre avantage important : les appels de fonds sont réglementés. Le titulaire du contrat ne peut donc pas demander librement au client de payer 80 % de la maison alors que seuls les murs sont réalisés. Les paiements suivent l’avancement du chantier. Par exemple, dans un CCMI avec fourniture de plan, l’ANIL rappelle notamment les plafonds de 15 % à l’ouverture du chantier, 25 % après les fondations, 40 % après les murs, 60 % à la mise hors d’eau, 75 % à la mise hors d’air et après les cloisons, puis 95 % après certains travaux d’équipement et de finition.
Enfin, le particulier bénéficie d’un délai de rétractation de 10 jours après notification du contrat.
Les inconvénients et limites du CCMI
La forte protection juridique a une contrepartie : le CCMI est relativement rigide.
Le titulaire du contrat s’engage sur un prix, un délai et un descriptif précis. Par conséquent, une modification demandée par le client après signature peut nécessiter un avenant et entraîner un supplément de prix.
Deuxième limite : le prix forfaitaire ne signifie pas nécessairement que 100 % du coût réel du projet est inclus. Certains travaux peuvent rester à la charge du maître d’ouvrage s’ils sont correctement identifiés dans la notice descriptive. Il faut donc examiner avec attention les terrassements, raccordements, évacuation des terres, peintures, revêtements, aménagements extérieurs, etc. La notice descriptive est ainsi une pièce particulièrement importante du CCMI.
Le CCMI peut également offrir moins de liberté dans le choix des entreprises et des artisans qu’une maîtrise d’œuvre classique. Le particulier achète en quelque sorte une prestation globale au titulaire du contrat, qui organise ensuite son chantier et ses sous-traitants.
Enfin, le CCMI protège fortement le particulier mais n’élimine pas les litiges : réserves lors de la réception, malfaçons, travaux supplémentaires, retards ou désaccords sur ce qui était inclus au contrat restent possibles. Les garanties réduisent fortement le risque financier, mais elles ne garantissent pas un chantier sans difficultés.
En résumé
Le CCMI est un cadre mis en place par l’État en 1990 sans avoir jamais été réformé à ce jour (2026). Sur le fond, l’objectif était de transférer une partie importante du risque de construction du particulier vers le professionnel et son garant.
Sur la forme, il en est tout autre.
Le CCMI est communément appelé dans le milieu professionnel « contrat PS/PC » : pas de sous, pas de clé.
Si le CCMI est une initiative de l’État, il émane d’une demande forte des pavillonneurs qui, dans les années 80, cherchaient une solution juridique afin de se faire payer 100 % des projets à la remise des clés, et lutter ainsi contre une recrudescence de fins de chantier impayées, souvent justifiées par des malfaçons.
Pour l’entreprise, le CCMI apporte un certain nombre d’avantages, mais aussi des contraintes qui sont forcément répercutées au client final :
- Un échéancier de paiement défini soi-disant à l’avancement des travaux, mais permettant surtout au titulaire du contrat de percevoir une avance de trésorerie non négligeable dès l’ouverture du chantier (sans qu’aucun travail ne soit entrepris). Ce point est important, car le texte de 1990 a permis cette avance de trésorerie aux titulaires du contrat, mais en imposant une contrepartie : la mise en place d’une garantie financière. Le garant financier n’est pas un philanthrope, bien au contraire. C’est lui qui prend les risques en cas de défaillance du titulaire du contrat ; il va donc imposer ses propres règles, une marge minimum, un nombre maximum de chantiers ouverts, des assurances complémentaires, des études supplémentaires pour les projets conséquents, et surtout il va percevoir une rémunération pour le risque qu’il prend pour le titulaire du contrat. Le CCMI coûte donc plus cher qu’un contrat de maîtrise d’œuvre.
Pour permettre au titulaire du contrat de maîtriser ou maximiser sa marge, deux dispositifs sont prévus au CCMI :
- Un prix global forfaitaire sans détail : le client n’a pas de visibilité sur le coût unitaire précis de ce qu’il achète, pas plus que de détail sur les quantités fournies. Cela donne donc la possibilité au titulaire du contrat d’appliquer une plus-value à chaque modification du projet, même si ladite modification implique une baisse de coût pour le client. Ce dispositif opaque permet au titulaire du contrat de moduler sa marge.
- Le choix libre des sous-traitants : la marge minimum imposée au titulaire du contrat par le garant est une contrainte qui l’oblige à faire appel aux sous-traitants les moins chers du marché. Il est rare de voir une entreprise pratiquer les prix les plus bas en fournissant la qualité la plus haute !
Que se passe-t-il en cas de défaillance du titulaire du contrat ?
La plupart du temps, les défaillances sont dues à des malfaçons ayant entraîné des impayés et la faillite du titulaire du contrat ; de nombreux exemples existent pour argumenter ces propos. Ici encore, les cas sont différents selon l’avancement du projet :
- Le projet est peu avancé : au stade de l’ouverture de chantier ou des fondations, l’appel de fonds réalisé est de 25 % pour un avancement de travaux de 5 % environ. Le garant financier devra finir 95 % des travaux avec 75 % de la somme restant due par le client.
- Le projet est plus avancé : la différence entre les travaux à finir et le montant restant dû est plus importante. Le garant devra évaluer la qualité des ouvrages existants et chercher des sous-traitants acceptant de reprendre les travaux à un prix en dessous du prix du marché ; la qualité ne sera pas garantie. Généralement, les entreprises ayant effectué les travaux initiaux refusent d’intervenir, car elles n’ont généralement pas été payées par le titulaire du contrat défaillant. De plus, si le coût des travaux dépasse le budget initial, le client peut devoir un coût supplémentaire au garant.
Dans les deux cas de figure, le client percevra des indemnités de retard, mais il est probable que le projet soit arbitré par les tribunaux compétents dans des délais relativement longs, laissant les clients dans un désarroi total et une situation financière précaire.
Le contrat de maîtrise d’œuvre et les marchés de travaux en lots séparés
On entend souvent dire que le contrat de maîtrise d’œuvre est un contrat moins protecteur que le CCMI : si c’était vraiment le cas, plus un architecte ne construirait de maison individuelle.
Il faut également savoir que les conditions générales qui encadrent le CCMI sont définies dans la norme AFNOR P03-001, la même norme qui encadre les marchés de travaux en lots séparés proposés dans le cadre d’un contrat de maîtrise d’œuvre.
Les grandes différences qui opposent les deux types de contrat sont les suivantes.
Transparence économique et technique
Dans le cadre d’un contrat de maîtrise d’œuvre, le maître d’œuvre ou l’architecte définit précisément les prestations qui vont être demandées aux entreprises.
Une fois les plans du projet établis et validés, le maître d’œuvre établit un dossier de consultation des entreprises, communément appelé DCE. Ce DCE est composé de plusieurs pièces, qui deviendront par la suite des pièces contractuelles :
- des plans de conception générale, appelés plans PRO : ce sont des plans techniques à l’échelle 1/50e permettant aux artisans une bonne compréhension du projet ;
- un cahier des clauses techniques particulières (CCTP) : c’est le descriptif normatif et qualitatif des prestations demandées aux artisans ;
- un cadre de prix global et forfaitaire (CDPGF) : pour chaque lot, un tableau sera transmis aux entreprises consultées. Ce tableau reprend les ouvrages définis au CCTP et les quantités de chaque prestation demandée ; l’entreprise renseignera ses prix unitaires. La somme des lignes donnera un prix global, qui deviendra forfaitaire à la signature des marchés. Chaque entreprise répond sur le même cadre : l’analyse des devis est donc très objective et transparente pour le client.
Paiement à l’avancement réel
Les situations d’avancement se font au réel des prestations réalisées, tant pour la partie maîtrise d’œuvre que pour les travaux réalisés par les artisans.
Lors des réunions de chantier, le maître d’œuvre contrôle les travaux réalisés, valide les états de facturation des entreprises et émet une proposition de paiement aux clients, qui paient directement l’entreprise en déduisant une retenue de garantie de 5 %.
Il n’y a pas d’avance de trésorerie du client, donc pas de garant financier imposant une marge minimum et un coût supplémentaire.
Les garanties
Il est souvent écrit que les garanties de ce type de contrat ne sont pas équivalentes à celles du CCMI. Mais quelles sont réellement les garanties du CCMI ?
Il en existe une seule : la garantie de livraison à prix et délais convenus, un prix opaque et un délai défini de manière sécuritaire pour le titulaire du contrat.
En marchés de travaux par lots séparés encadrés par un contrat de maîtrise d’œuvre, lorsque les entreprises sont retenues, elles signent les documents constituant le DCE, un planning de travaux réalisé sur les temps de tâches transmis par leurs soins, et un acte d’engagement dans lequel elles s’engagent à respecter la qualité décrite au CCTP, le prix défini de manière globale et forfaitaire dans le CDPGF et le planning du chantier. À ce stade, la garantie de livraison à prix et délais convenus est contractuellement apportée au client.
Que se passe-t-il en cas de défaillance d’une entreprise ?
En cas de défaillance d’une entreprise, le projet n’est pas remis en question, contrairement au CCMI. Les démarches pour remplacer l’entreprise défaillante sont entreprises auprès des entreprises initialement consultées, et le chantier peut continuer. Dans le pire des cas, une légère plus-value peut être répercutée sur le client et un peu de retard peut être constaté sur le planning, mais cela sera sans aucune commune mesure avec la défaillance du titulaire d’un CCMI.
Que se passe-t-il en cas de défaillance d’une entreprise ?
En maîtrise d’œuvre : l’entreprise défaillante est remplacée parmi celles initialement consultées, le chantier continue. Au pire, une légère plus-value et un peu de retard.
En CCMI : le garant doit terminer le chantier avec ce qu’il reste à payer, cherche des sous-traitants acceptant des prix bas, et le dossier finit souvent au tribunal. Les délais sont longs et les clients restent dans l’incertitude.